

มาอีกแล้ว…ภัยวิบัติประกันภัย!
เช้าวันพุธที่ 21 ตุลาคม 69 จิบกาแฟไล่เรียงข่าวสารบ้านเมือง ผ่านตาหน้าเศรษฐกิจหนังสือพิมพ์ไทยรัฐ ต้องสำลักกาแฟโดยพลัน
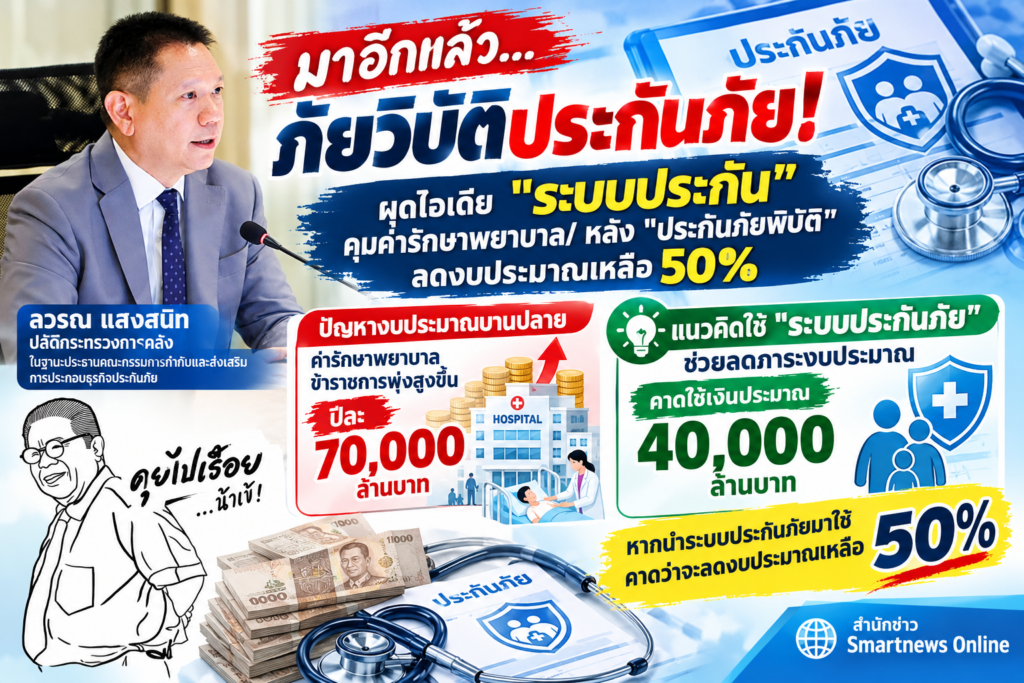
เมื่อพบข้อความข่าวพาดหัวไว้ว่า….ผุดไอเดีย ”ระบบประกัน” คุมค่ารักษาพยาบาล/ หลัง ”ประกันภัยพิบัติ” ลดงบประมาณเหลือ 50% “
สรุปเนื้อหาข่าวได้ว่า ทางกระทรวงการคลังโดยคุณลวรณ แสงสนิท ปลัดกระทรวงการคลัง ในฐานะประธานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัยแจงว่า มีแนวคิดที่จะใช้ระบบประกันภัยมาใช้กับระบบสวัสดิการค่ารักษาพยาบาลข้าราชการเพื่อแก้ปัญหางบประมาณบานปลายพุ่งสูงขึ้นถึงปีละ 7 หมื่นล้านบาท
แต่ถ้าจะนำระบบประกันภัยมาใช้ช่วย คาดว่าจะใช้เงินประมาณ 4 หมื่นล้านบาท
นั้นก็หมายความว่าเงินจะสะพัดเวียนวนในธุรกิจประกันภัยอีก 4 หมื่นล้านบาท
การนำเอาระบบประกันภัยมาช่วยบริหารความเสี่ยงภัยให้กับโครงการของรัฐเป็นเรื่องที่ดี แต่ถ้ารวบรัด เร่งรีบ ไม่โปร่งใส โครงการดีๆ ที่เป็นประโยชน์พึงได้รับ จะกลายเป็นความเสียหายระดับชาติที่ต้องตามแก้กันวุ่นวาย
อีกทั้งคำครหาเค้กชิ้นนี้หวานมันปากใคร เชื่อได้เลยว่าคนประกันภัยหลังจากสำลักกาแฟ คงเมาท์กันมันปาก และลุ้นกันระทึก ถ้าทำจริงจะใช้สูตรไหนแบ่งเค้ก สูตรสมัครใจรับประกันและตั้งเกณฑ์คุณสมบัติใครมีสิทธิ์รับ หรือแบบ ”พูล” เหมือนกับประกันภัยพิบัติ ซึ่งว่าไปตามส่วนแบ่งตลาด มีส่วนแบ่งเยอะได้เยอะ อะไรทำนองนั้น!
อีกมุมมองหนึ่งในฟากฝั่งสาธารณชน เชื่อว่าประเด็นที่สนใจคงเป็นเรื่อง ”ค่าน้ำร้อนน้ำชา/ ค่าคอมมิชชั่น” เพราะแม้แต่โครงการประกันภัยพิบัติ ยังมีการตั้งคำถามอย่างเปิดเผย แต่ก็ยังไม่มีคำอธิบาย
เรื่อง “ค่าน้ำร้อนน้ำชา/ ค่าคอมมิชั่น” ว่ากันไปแล้ว มันเป็นลาภลอยที่ต้องมีตามปรกติของการว่าจ้างในระบบราชการไทย
ยิ่งเป็นสินค้าประกันภัยด้วยแล้ว ค่าคอมมิชชั่นเป็นเรื่องที่ถูกต้องตามกฏหมาย อย่างกรณีประกันภัยพิบัติ ซึ่งอยู่ในหมวดประกันภัยทรัพย์สิน กติกาชัดเจนต้องจ่ายค่าคอมมิชชั่นประมาณ 18-25%
ส่วนการซื้อจากภาครัฐอาจไม่มีหรือไม่ว่าไปตามกรณี แต่ที่แน่ๆ มันต้องมีเงินทอน ที่บริษัทประกันภัยต้องลงบัญชีว่าเป็น ”ค่าบริหารการจัดการ” ซึ่งจำได้คลับคล้ายคลับคลานานมาแล้วว่า บริษัทต้องเตรียมเงินส่วนนี้ไว้ 3 % จากเบี้ยประกันภัยของโครงการนั้นๆ
ถ้าคลับคล้ายที่สดับมาเป็นจริงอย่างนั้น เบี้ยประกันภัยพิบัติ 15,000 ล้านบาท ก็เท่ากับเงินทอน 465 ล้านบาท
เข้าพรรคน้อยไป แต่เข้ากระเป๋าใครคนเดียวก็พอเป็นค่ากาแฟ!
อย่างไรก็ดีเรื่องเงินๆ ทองๆ ทั้งบนโต๊ะใต้โต๊ะ ดังที่ว่ามันเป็นปรกติวิสัย เป็นคอรัปชั่นที่โปร่งใส แต่เรื่องที่ต้องตระหนักมากว่า นั้นคือธุรกิจประกันภัยพร้อมไหมที่จะรับประกันภัยสุขภาพให้กับข้าราชการ
เพราะทุกวันนี้ประกันสุขภาพอยู่ในภาวะ “ซื้อง่าย เคลมยาก” และขึ้นแท่นเป็นประเภทประกันภัยที่ถูกร้องเรียนมากที่สุด ต่อเมื่อกลุ่มคนอาชีพข้าราชการเข้ามาใช้บริการด้วย บรรลัยย่อมบังเกิด เริ่มจาก…หูเป็นพิษ!
ดังนั้นทั้งรัฐบาลและภาคธุรกิจประกันภัยไม่ควรบุ่มบ่าม รวบรัด เร่งรีบ ขาดความโปร่งใส เหมือนกับประกันภัยพิบัติ
อย่าลืมการนำระบบประกันภัยมาใช้ในการบริหารประเทศนั้น จะทำให้เราก้าวไปสู่…ระบบริหารความเสี่ยงภัยของประเทศ
ยิ่งเป็นเรื่องความเสี่ยงภัยของคน และสำคัญขึ้นไปอีกกับการบริหารความเสี่ยงภัยสุขภาพของข้าราชการ ที่เคยชินกับคำว่า….สวัสดิการ ฟรีทุกรายการ
อย่างไรก็ตามเคยสดับแนวคิดได้ว่า การรับประกันภัยสุขภาพให้ข้าราชการนั้น จะใช้ระบบ Deductible ซึ่งเป็นค่าเสียหายส่วนแรกตามที่ตกลงกันไว้ว่า ผู้ประกันตนจะจ่ายไปก่อนเท่าไร เกินไปกว่านั้นบริษัทผู้รับประกันจะรับผิดชอบอีกเท่าไร
จึงเป็นการบ้านที่ภาครัฐต้องตอบโจทย์ให้ได้ว่า จะจ่ายค่าเสียหายส่วนแรกได้ระดับไหน ขณะที่ภาคเอกชนจะบริหารความเสี่ยงได้อย่างไร
โดยเฉพาะระบบหลังบ้านพร้อมหรือไม่ ยิ่งไปกว่านั้นจะบริหารจัดการให้เกิดธรรมาภิบาลอย่างไร จะป้องกันไม่ให้เกิด “เคลมฉ้อฉล” ได้อย่างไร และต้องไม่ลืมว่า “โจรชาวบ้าน” ยังหืดขึ้นคอ แล้วต้องมาเจอ “โจรในเครื่องแบบ” คงสำลักตายไปเลย
คิดแค่เรื่องตื้นๆ อย่างที่เล่าไปเรื่อยตามที่ว่ามานี้ เชื่อว่าสำนักงาน คปภ.คงไม่บุ่มบ่าม รับคำร่วมหอกับภาครัฐง่ายๆ
แต่ก็เห็นใจสำนักงาน คปภ. ยุคนี้ พลังน้ำเงินแรงจัดจริงๆ!