
ประกันภัยพิบัติ … ระวัง…วิบัติเอง!
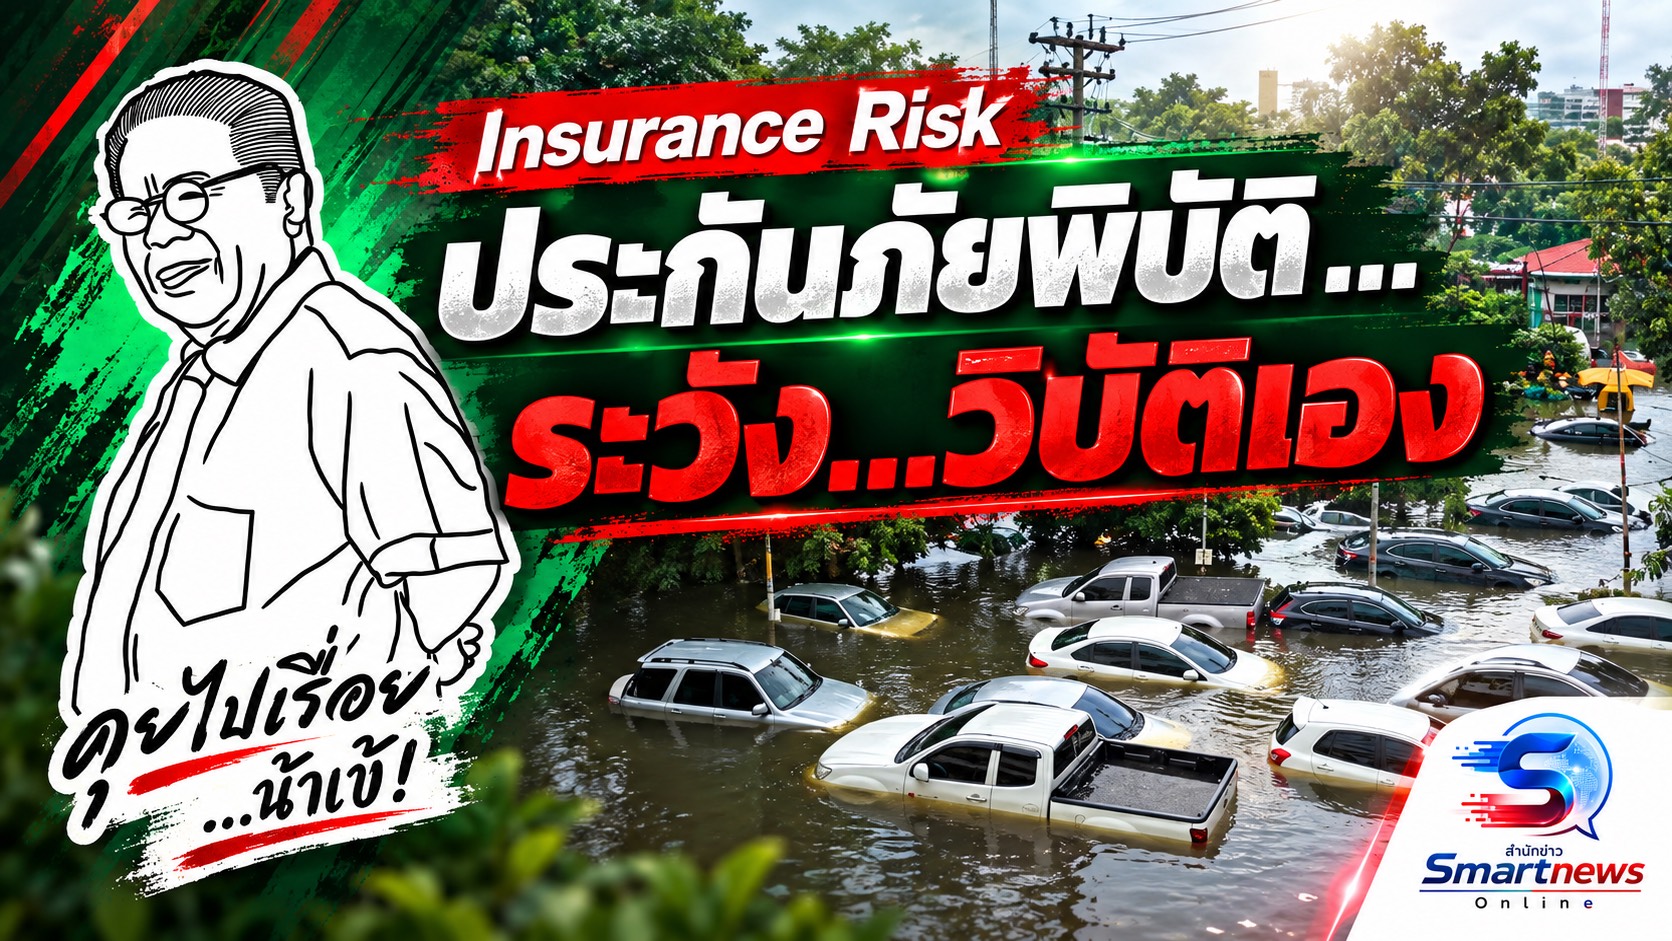
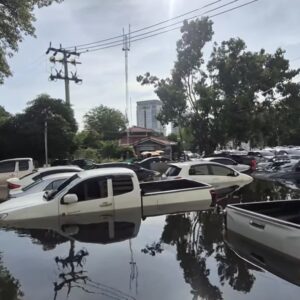
อารมณ์น้ำท่วมยุคนี้มันรุนแรงยิ่งกว่าอารมณ์น้ำท่วมปี 54 แบบว่าแจกข้าวกล่องยังมีโวยวายว่าไม่อร่อย! แล้วนับประสาอะไรกับเรื่องใหญ่ๆ ที่บรรพบุรุษของผู้รับผิดชอบแต่ละภาคส่วน ย่อมอยู่ไม่ปรกติสุข
แต่นายกหนูของผม ยังชิลล์ๆ เหมือนเดิม!
โครงการประกันภัยพิบัติมาในจังหวะได้อารมณ์พอดี จึงมีสารพัดสารพันข้อกังขายันนินทากันสารพัดเรื่อง แต่ถือว่าโชคดีที่ได้ท่านนายกสมาคมประกันวินาศภัยคุณสมพร สืบถวิลกุล คนที่เคยมีประสบการณ์ในการประสบภัยน้ำท่วมเหมือนกัน คอยช่วยคลายข้อกังขาผ่านสื่อมวลชนเป็นระยะๆ ด้วยภาษาชาวบ้านที่เข้าใจง่าย ทำให้ทั้งคนในวงการและสาธารณชนทั่วไปเบาใจได้เยอะ
โดยเฉพาะข้อกังขาที่ว่าจะประสบชะตากรรมเหมือน ”สินไหมโควิด” หรือไม่
บทบาทของท่าน “นายกสมพร” ทำไปทำมาจะกลายเป็นพระเอกน้ำท่วมไปซะงั้น ส่วนพระเอกตัวจริง “นายกหนู” ที่อุตสาห์อนุมัติเงิน 15,500 ล้านบาท มาซื้อประกันภัย และหมายรวมไปถึงผู้นำองค์กรอื่นๆที่มีส่วนร่วมในโครงการนี้ โดยเฉพาะสำนักงาน คปภ. กลับทำตัวเงียบฉี่
ซื้อให้แล้วไง มันจึงไม่ใช่ธุระของผม!
แหม! อยากรู้จริงๆ ใครนะ ที่ช่วยแนะให้ผันแปรงบกองทุนภัยพิบัติมาซื้อประกันภัย จริงอยู่มันได้ทั้งเงินมาหมุนเวียนกว่าหมื่นล้านบาท แถมได้ชื่อเสียงในฐานะ ”เดอะแบก” ภารกิจแบกความเสี่ยงเพื่อชาติ แต่กระนั้นถ้าว่าตามภาษาประกันภัย เขาเรียกว่ามีโอกาสที่จะเจอ…Reputation risk
ต้องตอกย้ำว่า…เงินไม่ใช่ปัญหา
แถมมีระบบประกันภัยต่อมาการันตี บริษัทไทยรับกินเองประมาณ 5 พันล้าน นอกนั้นส่งต่อให้บริษัทรับประกันภัยต่อต่างชาติรับผิดชอบไป
อีกทั้งฐานะการเงินประกันภัยไทยแข็งปั๊ก ระดับแสนๆ ล้านบาท โดยเฉพาะสินทรัพย์ลงทุนมีถึง 4.8 แสนล้านบาท มีเงินพอจ่ายแน่นอน ดังเห็นได้จากน้ำท่วมใหญปี 54 สินไหมกว่า 4 แสนล้านบาท จ่ายสบายๆไม่มีปัญหา ล่าสุดน้ำท่วมหาดใหญ่สินไหม 2 หมื่นล้านบาท ก็ไม่มีปัญหาในการจ่ายเช่นกัน
ส่วนกรณีโควิดสินไหมกว่าแสนล้านบาท แม้ว่ามีปัญหาแต่ถ้าไล่เรียงข้อเท็จจริงแล้ว ต้องยอมรับว่าบริษัทใหญ่ๆ จ่ายกันครบ จ่ายกันบริษัทละ 3-4 หมื่นล้านบาท ส่วนที่มีปัญหาต้องมองข้อเท็จจริงอีกด้านหนึ่ง บนคำถามที่ว่า….การบริหารจัดการของภาครัฐทำให้เขามีปัญหาจนเขาหมดปัญญาจ่ายหรือไม่
เฉกเช่นเดียวกันกับการรับประกันภัยครั้งนี้ คนในแวดวงประกันภัยเริ่มที่จะมีคำถามกันอย่างจริงจัง ในเรื่องของ”การบริหารจัดการโครงการ” ไม่ต้องลงลึกว่าจะบริหารจัดการอย่างไร เพราะโครงการใหญ่มีวงเงินรับผิดชอบถึง 7 หมื่นกว่าล้านบาท ว่าตามประสาชาวบ้าน ”ระบบหลังบ้าน” มีศักยภาพเพียงพอสำหรับบริหารจัดการโครงการขนาดใหญ่อย่างนี้หรือไม่ ทั้งบุคคลากร ระบบ เงินทุน และหมายรวมไปถึง บริษัทประกันภัยต่อ กำมะละกอหรือนอมินีของใคร ซึ่งเป็นเรื่องที่ต้องคิดลึกลงไปอีกถึงประเด็น ความโปร่งใส และธรรมาภิบาล
แต่เอาเถอะแค่ตั้งคำถามว่า….ใครรับผิดชอบ
คำตอบทุกวันนี้ชัดเจนแค่ไหน
ดังที่ว่าภาพการเป็นพระเอกศิลปินเดี่ยวของนายกสมาคมประกันวินาศภัย ย่อมทำให้สาธารณชนเชื่อว่าผู้รับผิดชอบคือสมาคมประกันวินาศภัย ซึ่งจะทำหน้าที่บริหารจัดการทั้งรับและจ่าย เหมือนกับโครงการที่รับประกันภัยของรัฐอื่นๆ มาได้ด้วยดีเช่นประกันภัยพืชผล
แต่ๆๆๆๆ อย่าตกผลึกความเชื่อว่าเมื่อทำหน้าที่ด้วยดีมาแล้ว และที่รับมาใหม่นี้เหมือนกับแค่รับภาระเพิ่มหรือเป็นการขยายโครงการเดิม
ควรคิดใหม่ทำใหม่ และเปลี่ยนมุมมองใหม่ว่านี้คือ….อภิมหาโครงการบริหารความเสี่ยงระดับประเทศ
ดังนั้นหัวใจสำคัญของอภิมหาโครงการนี้มิใช่เรื่อง Insurance Risk (ความเสี่ยงด้านการประกันภัย)แต่เป็นเรื่องOperational Risk(ความเสี่ยงด้านปฎิบัติการ)
อธิบายตามประสาชาวบ้านอีกครั้งตามที่ได้สดับมาจากคนวงใน รัฐบาลเป็นคนซื้อประกัน โดยมี 11 บริษัทเป็นผู้รับประกัน โดยแบ่งบันไปตามสัดส่วนการรับประกันภัยทรัพย์สิน ใครมีส่วนแบ่งตลาดประกันภัยประเภทนี้เยอะสุดก็รับไปมากสุด รับรู้มาว่าบริษัทที่ได้รับมากสุดคือ บมจ.ทิพยประกันภัย รับไป 45% ซึ่งกติกาที่ว่านี้เป็นกติกาสากลของวงการประกันภัยบ้านเรา ที่มีการรับประกันภัยแบบ Insurance Pool
เมื่อมีคนรับก็ต้องมีคนจ่าย นั้นก็คือเมื่อเกิดเหตุทางภาครัฐก็จะทำหน้าที่เป็น ”พนักงานเคลม” ทำหน้าที่ชี้ว่าบ้านไหนได้หรือไม่ได้อย่างไร จากนั้นพนักงานเคลมก็ส่งเรื่องไปยังบริษัท เพื่อเบิกจ่าย แน่นอนต้องผ่านมายังสมาคมประกันวินาศภัยก่อน แล้วค่อยหารกัน จ่ายสินไหมตามสัดส่วนที่รับไว้ และต้องจ่ายภายใน 15 วันตามที่รัฐกำหนดไว้
กระบวนการขั้นตอนที่ว่านี้ ยังไม่ชัดเจนอยู่ประการเดียวคือ รับค่าเบี้ยประกันภัยมาแล้ว เงินที่รับมาอยู่ที่ใคร จะแบ่งปันกันไปเลยตามสัดส่วน หรือเอามาอยู่กองกลางในบัญชีสมาคมฯไว้ก่อน เพื่อสะดวกจ่าย แล้วค่อยแบ่งปันหักคืนให้เมื่อครบปีสัญญารับประกัน แต่เชื่อว่าน่าจะเป็นรายการหลังมากกว่า
แหมๆ เงินทองมันเข้าใครออกใครซะที่ไหน
ขั้นตอนที่ดูเหมือนไม่ยุ่งยากและซับซ้อนอย่างที่ว่านี้ แต่เมื่อเหตุการณ์เกิดจริงต้องจ่ายกันจริง โดยเฉพาะปรากฏการณ์แห่กันเคลม เหมือนกับเหตุการณ์ต่อคิวยาวเหยียดสินไหมโควิด ระบบที่ว่านี้จะรับมือไหวหรือไม่ ศูนย์แจ้งเคลมสินไหมของบริษัทยักษ์ใหญ่ที่เคยคุยว่าสุดยอดเทคโลโลยี ยังล่มไม่เป็นท่ามาแล้วจากเหตุการณ์โควิด แล้วนับประสาอะไรที่ “ศูนย์แจ้งแคลมประกันภัยพิบัติ” ที่พึ่งต้องขึ้นมาหมาดๆ จะรับมือไหวหรือ
ที่สำคัญดังที่เกริ่นนำมาตั้งแต่ต้น การบริหารจัดการด้านอารมณ์ของผู้คนมันต้องเจ๋งด้วย เพราะมันเดิมพันด้วยความเสี่ยงที่สำคัญที่สุด นั้นก็คือ Reputation risk หรือความเสี่ยงด้านชื่อเสียงนั้นเอง หรือว่าความเสี่ยงด้านนี้ไม่ต้องกังวล เพราะไม่มีอะไรจะเสี่ยง เพราะชื่อเสียงชาวบ้านไม่เคยเชื่อถืออยู่แล้ว…ฮา!